Les premiers gestes, depuis le sol
Commencez par la sécurité. Si un élément menace encore de tomber sur un passage, une cour ou la voie publique, éloignez tout le monde et appelez les secours. N’utilisez pas d’échelle, ne montez pas dans une gouttière et ne tirez pas sur une branche coincée : la couverture peut céder sous le poids et le support a pu être fragilisé. À l’intérieur, mettez hors tension le circuit des pièces mouillées si un luminaire est touché, puis protégez le mobilier avec des bâches ou des récipients.
Constituez ensuite des preuves sans prendre de risque. Photographiez l’élément tombé, son point d’origine chez le voisin, les tuiles brisées visibles depuis le jardin et les traces d’eau à l’intérieur. Conservez les débris tombés au sol, sans les déplacer s’ils restent dangereux. Notez la date, l’heure et le temps qu’il faisait. Si vous connaissez le propriétaire de l’arbre, de l’antenne ou de la cheminée, prévenez-le sans tarder : il devra lui-même informer son assureur de l’incident.
Protection provisoire et réparation, deux étapes distinctes
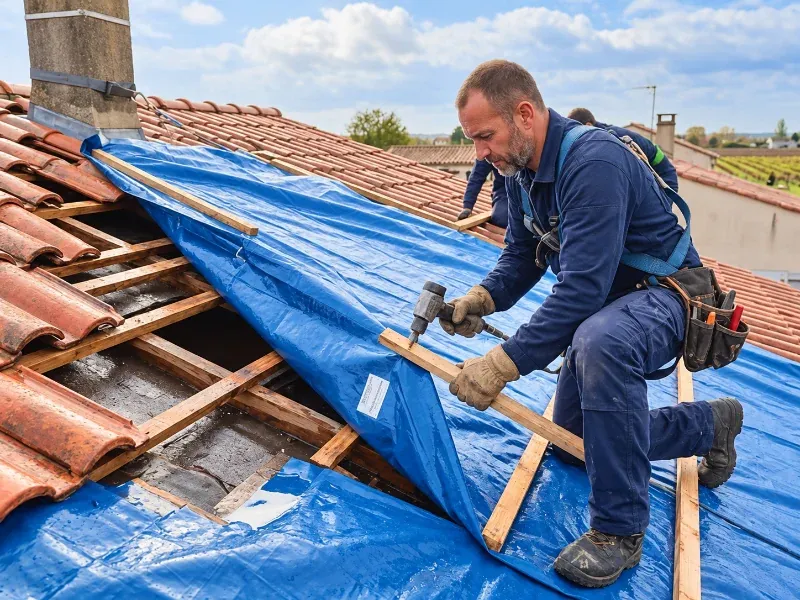
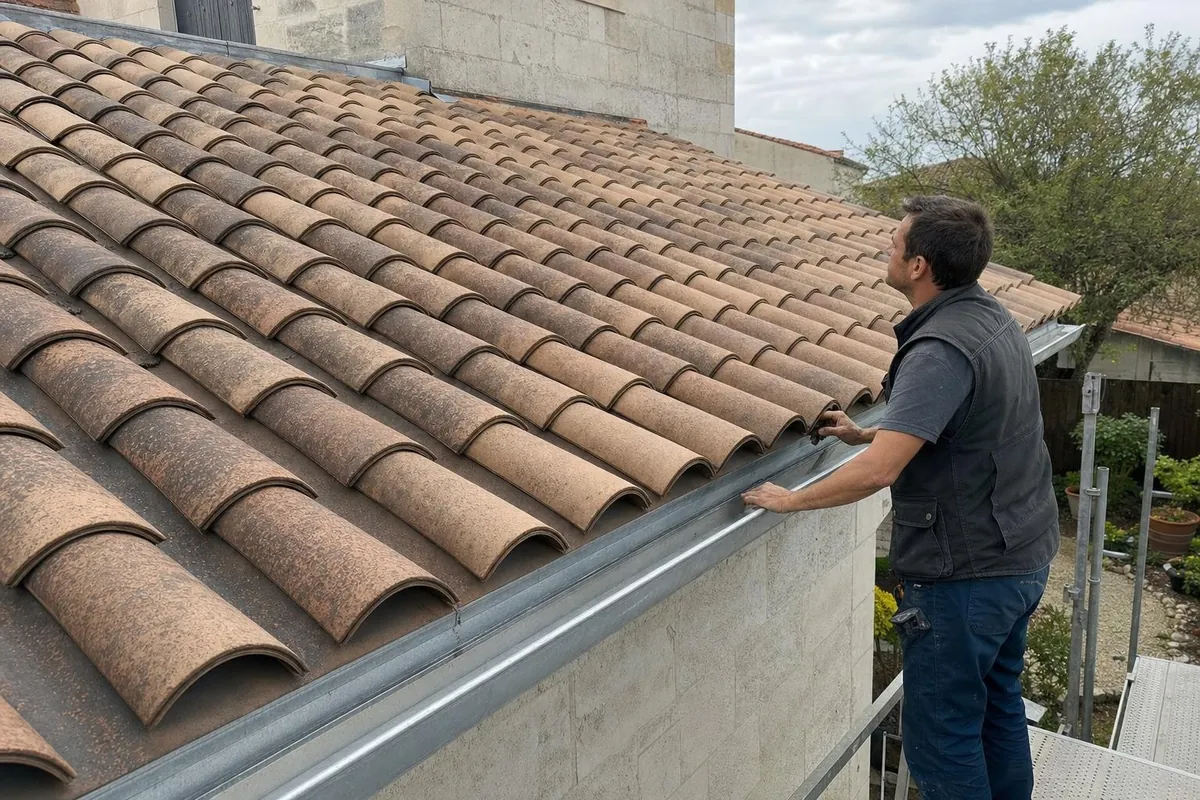
La bâche a un objectif limité : couvrir l’ouverture pour freiner l’eau en attendant les travaux. Sa mise en place varie selon l’état du versant : en lestant ou en fixant la toile, parfois en replaçant quelques tuiles ou en posant un panneau sur une zone trop abîmée. Il peut aussi juger plus prudent de ne pas monter tant qu’un tronc repose sur le toit ou que le vent reste fort. Cette décision se prend sur place, au vu de la solidité du support et des conditions d’accès.
Une fois la toiture protégée, la réparation demande un examen complet. Un choc concentré peut avoir déformé un chevron, rompu une panne ou déchiré l’écran sous les tuiles, des dégâts invisibles depuis la rue. Le diagnostic permet de distinguer ce qui relève de la chute de ce qui préexistait, comme des tuiles poreuses ou une zinguerie déjà fatiguée. Cette distinction facilite l’échange avec les assureurs et évite de mélanger réparation du sinistre et rénovation de la couverture.
Assurance et responsabilité du propriétaire voisin
Signalez l’événement à votre compagnie, selon les modalités prévues par le contrat multirisque, avec photos, description et facture de la mise en protection. Votre contrat peut couvrir les dommages puis se retourner vers l’assureur du voisin. Lorsque la chute vient d’une chose dont une autre personne a la garde, comme un arbre ou une antenne, sa responsabilité peut être engagée même sans faute apparente. Les modalités dépendent des contrats et des circonstances : l’assureur précisera la marche à suivre dans votre cas.
Évitez de lancer une réfection complète avant le passage éventuel d’un expert, en dehors des mesures conservatoires destinées à stopper l’eau. Un locataire prévient aussi son bailleur. En cas de désaccord avec le voisin sur l’origine de la chute ou sur l’indemnisation, une solution amiable reste préférable, éventuellement avec l’aide d’un conciliateur. Dans tous les cas, gardez une copie de chaque échange écrit et des devis établis pour la remise en état de la toiture.